حاشیه سود، نسبت سود به فروش است که به صورت درصد بیان میشود. این شاخص نشان میدهد از هر ۱۰۰ تومان فروش، چه مقدار سود باقی میماند. البته برای تفسیر درست آن باید مشخص کنیم منظور، حاشیه سود ناخالص، عملیاتی یا خالص است.
حاشیه سود چیست و چه کاربردی دارد؟
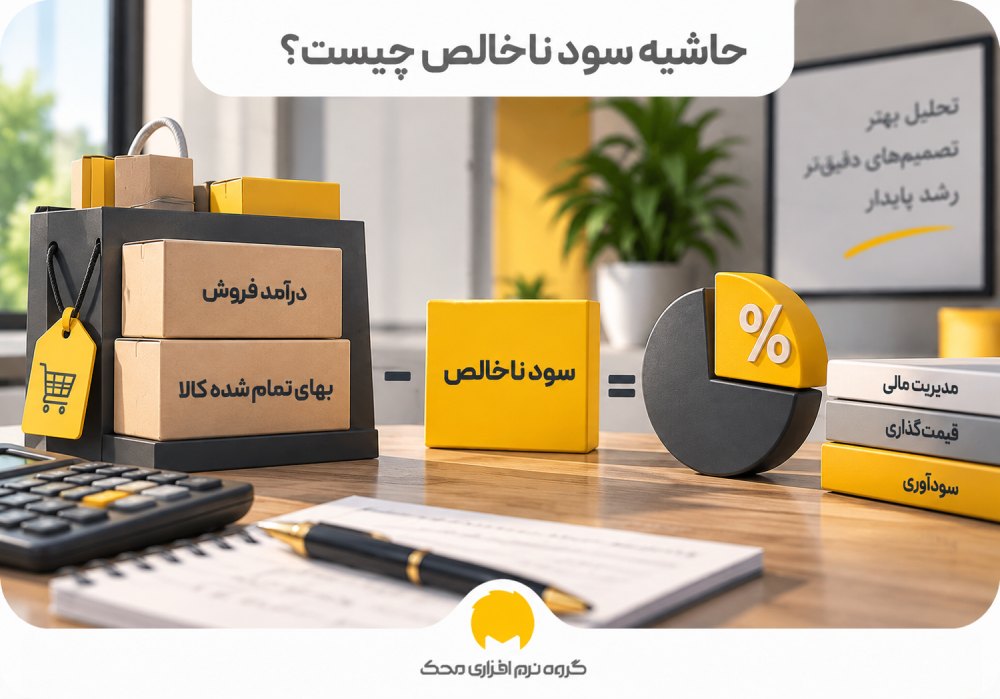
حاشیه سود یکی از نسبت های سودآوری است. مبلغ سود به شما میگوید چقدر سود ایجاد کرده اید؛ حاشیه سود نشان میدهد این مبلغ در مقایسه با فروش چقدر بوده است. سود ناخالص از کسر بهای تمام شده کالای فروش رفته یا خدمات ارائه شده از فروش خالص به دست میآید.
نوع سودی که در صورت کسر قرار میدهید، نوع حاشیه سود را تعیین میکند. برای محاسبه حاشیه سود ناخالص، سود ناخالص و برای محاسبه حاشیه سود خالص، سود خالص استفاده میشود.
فرض کنید دو فروشگاه، هرکدام ۱۰۰ میلیون تومان سود خالص دارند. فروش فروشگاه اول ۵۰۰ میلیون تومان و فروش فروشگاه دوم یک میلیارد تومان است.
| شاخص | فروشگاه اول | فروشگاه دوم |
|---|---|---|
| فروش خالص | ۵۰۰ میلیون تومان | یک میلیارد تومان |
| سود خالص | ۱۰۰ میلیون تومان | ۱۰۰ میلیون تومان |
| حاشیه سود خالص | ۲۰٪ | ۱۰٪ |
مبلغ سود برابر است، اما فروشگاه اول از هر تومان فروش، سود بیشتری ساخته است. با این حال، برای قضاوت درباره عملکرد کلی باید سرمایه درگیر، ریسک، زمان وصول مطالبات و شرایط فعالیت هر دو فروشگاه را نیز بررسی کرد.

تفاوت حاشیه سود با درصد سود روی خرید چیست؟
درصد سود روی خرید و حاشیه سود، مخرج متفاوتی دارند:
در اصطلاح قیمت گذاری، درصد اضافه شده به بهای کالا را «مارک آپ» مینامند. اشتباه گرفتن آن با حاشیه سود میتواند باعث تعیین قیمت پایینتر از هدف شود.
مثال تفاوت حاشیه سود و درصد سود
فرض کنید بهای تمام شده یک کالا ۸۰۰ هزار تومان است و آن را یک میلیون تومان میفروشید.
| عنوان | محاسبه | نتیجه |
|---|---|---|
| سود ناخالص کالا | ۱٬۰۰۰٬۰۰۰ − ۸۰۰٬۰۰۰ | ۲۰۰ هزار تومان |
| درصد سود روی بهای کالا | ۲۰۰٬۰۰۰ ÷ ۸۰۰٬۰۰۰ × ۱۰۰ | ۲۵٪ |
| حاشیه سود ناخالص | ۲۰۰٬۰۰۰ ÷ ۱٬۰۰۰٬۰۰۰ × ۱۰۰ | ۲۰٪ |
بنابراین اضافه کردن ۲۵ درصد به بهای کالا، در این مثال حاشیه سود ۲۰ درصد ایجاد میکند؛ نه ۲۵ درصد.
انواع حاشیه سود کدام اند؟
سه نوع اصلی حاشیه سود، ناخالص، عملیاتی و خالص هستند. هرکدام بخش متفاوتی از عملکرد کسب و کار را نشان میدهند.
| نوع حاشیه سود | فرمول | پرسش اصلی |
|---|---|---|
| ناخالص | سود ناخالص ÷ فروش خالص × ۱۰۰ | پس از کسر بهای کالا یا خدمات، چه نسبتی از فروش باقی مانده است؟ |
| عملیاتی | سود عملیاتی ÷ فروش خالص × ۱۰۰ | فعالیت عملیاتی مجموعه چقدر سودآور بوده است؟ |
| خالص | سود خالص ÷ فروش خالص × ۱۰۰ | در نهایت چه نسبتی از فروش به سود خالص تبدیل شده است؟ |
حاشیه سود ناخالص چیست؟
سود ناخالص از کسر بهای تمام شده کالای فروش رفته یا خدمات ارائه شده از فروش خالص به دست میآید. نسبت این سود به فروش، حاشیه سود ناخالص را نشان میدهد.
این شاخص را میتوان برای یک کالا، گروه محصول یا کل کسب و کار محاسبه کرد.
نکته مهم این است که همه هزینه های سربار از بهای تمام شده خارج نیستند. در تولید، سربار تولید میتواند بخشی از بهای محصول باشد؛ برای مثال، هزینه برق کارخانه با برق دفتر اداری یکسان طبقه بندی نمیشود. بهای موجودی میتواند شامل مخارج خرید، تبدیل و سایر مخارج لازم برای رساندن کالا به وضعیت و محل فعلی باشد.
حاشیه سود عملیاتی چیست؟
حاشیه سود عملیاتی، سود حاصل از فعالیت عملیاتی را نسبت به فروش نشان میدهد. در یک مثال ساده، پس از کسر هزینه های فروش، اداری و سایر هزینه های عملیاتی از سود ناخالص، به سود عملیاتی میرسیم.
هزینه تامین مالی و مالیات بر درآمد در محاسبه معمول این شاخص منظور نمیشوند. در فرمول باید از سود عملیاتی استفاده شود؛ عبارت «درآمد عملیاتی» ممکن است با درآمد فروش اشتباه گرفته شود.
حاشیه سود خالص چیست؟
حاشیه سود خالص، نسبت سود نهایی دوره به درآمد فروش است. سود خالص، نتیجه احتساب درآمدها و هزینه های شناسایی شده دوره، از جمله هزینه مالی و مالیات بر درآمد است.
همچنین پرداخت وجه را نباید همیشه هزینه دانست. برای مثال، بازپرداخت اصل وام هزینه صورت سود و زیان نیست؛ بنابراین نباید کل قسط وام را از سود کم کرد. بخش هزینه مالی باید مطابق ثبت های حسابداری جداگانه بررسی شود.
مثال محاسبه حاشیه سود ناخالص، عملیاتی و خالص
فرض کنید اطلاعات یک شرکت بازرگانی در یک ماه به صورت زیر باشد. همه اعداد آموزشی و فرضی هستند.
| عنوان | مبلغ |
|---|---|
| فروش خالص | یک میلیارد تومان |
| بهای تمام شده کالای فروش رفته | ۶۵۰ میلیون تومان |
| سود ناخالص | ۳۵۰ میلیون تومان |
| هزینه های عملیاتی | ۲۰۰ میلیون تومان |
| سود عملیاتی | ۱۵۰ میلیون تومان |
| هزینه مالی | ۳۰ میلیون تومان |
| مالیات بر درآمد فرضی | ۲۰ میلیون تومان |
| سود خالص | ۱۰۰ میلیون تومان |
در این مثال، سایر درآمدها و هزینه ها صفر فرض شده اند و مبلغ مالیات، صرفا یک فرض آموزشی است.
نتیجه محاسبه:
| شاخص | محاسبه | نتیجه |
|---|---|---|
| حاشیه سود ناخالص | ۳۵۰ ÷ ۱٬۰۰۰ × ۱۰۰ | ۳۵٪ |
| حاشیه سود عملیاتی | ۱۵۰ ÷ ۱٬۰۰۰ × ۱۰۰ | ۱۵٪ |
| حاشیه سود خالص | ۱۰۰ ÷ ۱٬۰۰۰ × ۱۰۰ | ۱۰٪ |
شرکت از هر ۱۰۰ تومان فروش، ابتدا ۳۵ تومان سود ناخالص ایجاد کرده، اما پس از احتساب اقلام بعدی، ۱۰ تومان سود خالص باقی مانده است.
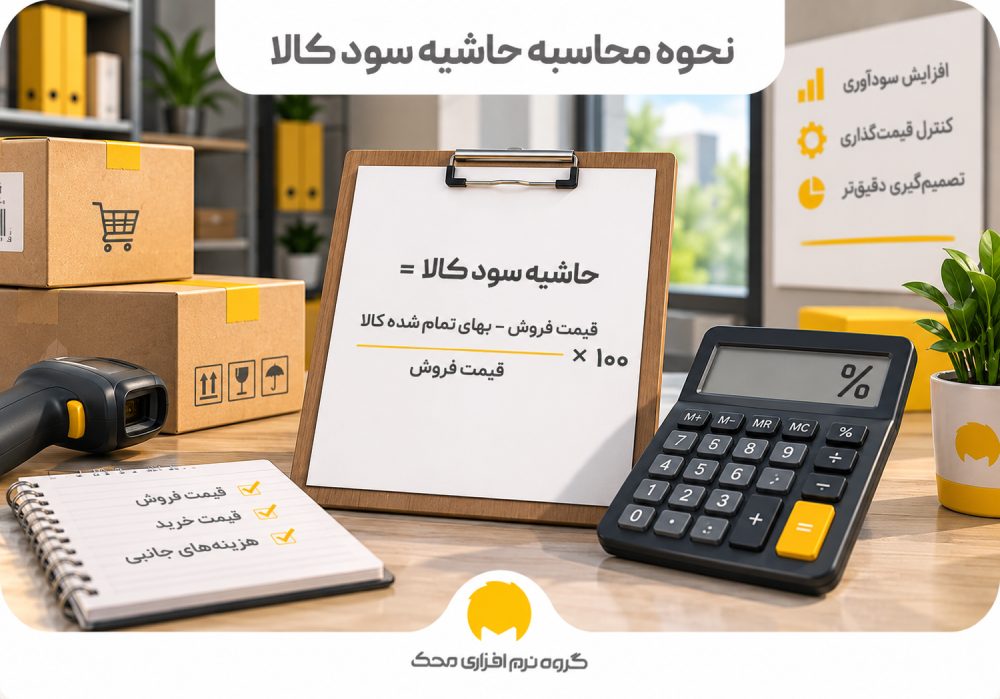
نحوه محاسبه حاشیه سود کالا
برای محاسبه حاشیه سود کالا، مبلغ واقعی فروش و بهای تمام شده همان کالای فروش رفته را مشخص کنید.
مرحله اول: فروش پس از تخفیف را مشخص کنید
اگر قیمت درج شده روی کالا یک میلیون تومان باشد، اما با ۱۰۰ هزار تومان تخفیف فروخته شود، مبلغ فروش مورد استفاده در محاسبه ۹۰۰ هزار تومان است.
برگشت از فروش نیز باید در محاسبات دوره لحاظ شود. مالیات و عوارضی که حسب مورد به نمایندگی از دولت دریافت میشوند، درآمد فروش یا سود فروشگاه نیستند.
مرحله دوم: بهای تمام شده را درست محاسبه کنید
بهای کالا ممکن است با قیمت خام خرید تفاوت داشته باشد. مخارج قابل انتساب به خرید و آماده سازی کالا را مطابق روش حسابداری مجموعه بررسی کنید. همچنین هزینه کالاهای فروش نرفته را نباید یکجا از فروش دوره کم کنید. بهای موجودی هنگام فروش، با درآمد مرتبط تطبیق داده میشود.
مرحله سوم: سود را بر فروش تقسیم کنید
در مثال زیر، بهای تمام شده کالا ۷۰۰ هزار تومان و فروش پس از تخفیف ۹۰۰ هزار تومان است:
این درصد، حاشیه سود ناخالص کالا است. برای محاسبه سود نهایی، هزینه هایی مانند کارمزد فروش و سایر مخارج نیز باید در سطح مناسب بررسی شوند.
قیمت فروش را بر اساس حاشیه سود هدف چگونه تعیین کنیم؟
اگر بهای تمام شده را میدانید و میخواهید حاشیه سود ناخالص مشخصی داشته باشید، از این فرمول استفاده کنید:
فرض کنید بهای کالا ۷۰۰ هزار تومان و حاشیه سود هدف ۳۰ درصد است:
اگر فقط ۳۰ درصد به بهای کالا اضافه کنید، قیمت فروش ۹۱۰ هزار تومان میشود و حاشیه سود شما حدود ۲۳٫۰۸ درصد خواهد بود.
| حاشیه سود ناخالص هدف | بهای تمام شده فرضی | قیمت فروش لازم، تقریبی |
|---|---|---|
| ۲۰٪ | ۷۰۰ هزار تومان | ۸۷۵ هزار تومان |
| ۲۵٪ | ۷۰۰ هزار تومان | ۹۳۳٬۳۳۳ تومان |
| ۳۰٪ | ۷۰۰ هزار تومان | یک میلیون تومان |
| ۴۰٪ | ۷۰۰ هزار تومان | ۱٬۱۶۶٬۶۶۷ تومان |
این فرمول، قیمت لازم برای رسیدن به هدف محاسباتی را نشان میدهد. امکان فروش در آن قیمت، شرایط بازار و الزامات قیمت گذاری باید جداگانه بررسی شوند.
تخفیف چه تاثیری بر حاشیه سود دارد؟
تخفیف از مبلغ فروش کم میشود، اما بهای کالا معمولا به همان نسبت کاهش پیدا نمیکند؛ بنابراین اثر آن بر سود میتواند قابل توجه باشد.
فرض کنید بهای کالا ۷۰۰ هزار تومان و قیمت فروش اولیه یک میلیون تومان است:
| وضعیت | فروش هر واحد | سود ناخالص هر واحد | حاشیه سود ناخالص |
|---|---|---|---|
| بدون تخفیف | یک میلیون تومان | ۳۰۰ هزار تومان | ۳۰٪ |
| با ۱۰٪ تخفیف | ۹۰۰ هزار تومان | ۲۰۰ هزار تومان | حدود ۲۲٫۲۲٪ |
در این مثال، تخفیف ۱۰ درصدی باعث شده سود ناخالص هر واحد حدود ۳۳٫۳۳ درصد کاهش یابد. برای حفظ مجموع سود ناخالص قبلی، باید تعداد فروش ۵۰ درصد بیشتر شود؛ چون برای جایگزینی ۳۰۰ هزار تومان سود، به فروش ۱٫۵ واحد با سود ۲۰۰ هزار تومانی نیاز دارید. این نتیجه با فرض ثابت بودن بهای واحد و بدون احتساب هزینه های اضافی فروش است.
حاشیه سود چند کالا را چگونه محاسبه کنیم؟
برای محاسبه حاشیه سود کل، میانگین ساده درصد سود کالاها را نگیرید. سهم فروش هر کالا اهمیت دارد.
فرض کنید عملکرد دو گروه کالا چنین باشد:
| گروه کالا | فروش خالص | سود ناخالص | حاشیه سود |
|---|---|---|---|
| گروه اول | ۱۰۰ میلیون تومان | ۴۰ میلیون تومان | ۴۰٪ |
| گروه دوم | ۹۰۰ میلیون تومان | ۱۸۰ میلیون تومان | ۲۰٪ |
| مجموع | یک میلیارد تومان | ۲۲۰ میلیون تومان | ۲۲٪ |
میانگین ساده ۴۰ و ۲۰، برابر ۳۰ درصد است؛ اما حاشیه سود واقعی مجموع فروش ۲۲ درصد است.
حاشیه سود خوب یا استاندارد چقدر است؟
برای همه کسب و کارها یک درصد ثابت و معتبر وجود ندارد. ابتدا باید نوع حاشیه سود، صنعت، اندازه شرکت، دوره زمانی و روش طبقه بندی هزینه ها مشخص باشند.
برای مثال، داده های حاشیه سود صنایع در پایگاه دانشگاه نیویورک، بر اساس بخش اقتصادی و جامعه شرکت های مورد بررسی ارائه میشوند. این اطلاعات را نباید به عنوان «نرخ استاندارد» برای تمام کسب و کارهای ایرانی استفاده کرد. داده های حاشیه سود صنایع، ژانویه ۲۰۲۶
برای ارزیابی عملکرد، این مقایسه ها کاربردیتر هستند:
- روند حاشیه سود خودتان در دوره های مشابه.
- عملکرد گروه های محصول و کانال های فروش.
- نتیجه واقعی در مقایسه با بودجه.
- کسب و کارهای مشابه، در صورت دسترسی به اطلاعات قابل مقایسه.
حاشیه سود بالا نیز به تنهایی کافی نیست. کالایی با حاشیه سود ۴۰ درصد و فروش بسیار کم ممکن است سود ریالی کمتری از کالایی با حاشیه سود ۲۰ درصد و گردش سریع ایجاد کند. این مقایسه ها را در گزارش مالی به مدیریت همراه با مبلغ فروش، سود ریالی و علت تغییرات ارائه کنید تا مبنای تصمیم روشن باشد.
نمایندگی با حاشیه سود بالا را چگونه ارزیابی کنیم؟
در بررسی پیشنهاد نمایندگی با حاشیه سود بالا، ابتدا بپرسید درصد اعلام شده دقیقا چیست: تخفیف خرید نماینده، سود نسبت به بهای خرید، حاشیه سود فروش یا کمیسیون؟
فرض کنید قیمت مصرف کننده یک محصول یک میلیون تومان و قیمت خرید نماینده ۷۰۰ هزار تومان باشد. در صورت فروش بدون تخفیف، حاشیه سود ناخالص ۳۰ درصد است. اما اگر نماینده محصول را ۹۰۰ هزار تومان بفروشد، این حاشیه به حدود ۲۲٫۲۲ درصد میرسد.
پیش از تصمیم، شرایط زیر را کنار درصد پیشنهادی بررسی کنید:
| موضوع | پرسش مهم |
|---|---|
| مبنای درصد | سود نسبت به خرید محاسبه شده یا فروش؟ |
| قیمت واقعی فروش | مشتری در عمل چه مبلغی پرداخت میکند؟ |
| تعهد خرید | حداقل سفارش یا موجودی اجباری وجود دارد؟ |
| هزینه اجرا | آموزش، نصب، ارسال یا پشتیبانی بر عهده چه کسی است؟ |
| شرایط تسویه | خرید نقدی است یا اعتباری؟ وجه فروش چه زمانی وصول میشود؟ |
| مرجوعی و ضمانت | هزینه کالای معیوب یا لغو فروش با کدام طرف است؟ |
| تقاضا | چه شواهدی از فروش قابل دستیابی وجود دارد؟ |
اگر مدل همکاری صرفا کمیسیونی باشد، مبلغ کل معامله را نباید خودکار درآمد نماینده فرض کرد؛ مبنای ثبت درآمد باید با نقش و قرارداد او تطبیق داده شود. کمیسیون ۳۰ درصدی، به خودی خود به معنای حاشیه سود خالص ۳۰ درصدی نیست.
چگونه حاشیه سود را افزایش دهیم؟
تخفیف را بر اساس سود واقعی تنظیم کنید
قبل از اجرای تخفیف، کاهش سود هر واحد و افزایش فروش لازم برای جبران آن را محاسبه کنید. ممکن است یک پیشنهاد فروش مکمل، نتیجه بهتری از تخفیف یکسان روی همه کالاها داشته باشد.
هزینه تامین را همراه با کیفیت بررسی کنید
خرید ارزانتر زمانی مفید است که خرابی، مرجوعی یا هزینه پشتیبانی بیشتری ایجاد نکند. قیمت خرید، هزینه حمل، شرایط پرداخت و کیفیت را کنار هم ببینید.
ترکیب فروش را اصلاح کنید
گزارش فروش را هم بر اساس درصد سود و هم سود ریالی بررسی کنید. محصول کم حاشیه ممکن است فروش مکمل ایجاد کند؛ بنابراین حذف آن فقط بر اساس درصد سود، تصمیم کاملی نیست.
موجودی راکد را کنترل کنید
کالای فروش نرفته، سرمایه را درگیر میکند. تخفیف برای خروج موجودی راکد ممکن است نقدینگی را بهتر کند، اما لزوما حاشیه سود را افزایش نمیدهد. هدف تصمیم باید روشن باشد.
هزینه هر کانال را جدا ببینید
ممکن است یک کالا در فروش حضوری و اینترنتی قیمت یکسانی داشته باشد، اما پس از کارمزد، ارسال و تبلیغات، سود متفاوتی ایجاد کند. گزارش کانال ها را جداگانه بررسی کنید.
اطلاعات حسابداری را کامل ثبت کنید
تا زمانی که تخفیف، مرجوعی، هزینه خرید و مخارج دوره ثبت نشده باشند، نتیجه محاسبه قابل اتکا نیست. نرم افزار حسابداری به نظم دادن به این اطلاعات کمک میکند، اما بهبود حاشیه سود به تصمیم هایی وابسته است که بر اساس گزارش درست میگیرید.
سوالات متداول
فرمول محاسبه حاشیه سود فروش چیست؟
سود را بر فروش خالص تقسیم و حاصل را در ۱۰۰ ضرب کنید. نوع سود باید مشخص باشد؛ ناخالص، عملیاتی یا خالص.
آیا ۳۰ درصد سود روی خرید، همان حاشیه سود ۳۰ درصد است؟
خیر. اگر بهای کالا ۱۰۰ و فروش آن ۱۳۰ باشد، سود روی خرید ۳۰ درصد، اما حاشیه سود حدود ۲۳٫۰۸ درصد است.
آیا حاشیه سود میتواند منفی باشد؟
بله. اگر سود مربوط منفی و فروش مثبت باشد، حاشیه سود نیز منفی میشود. برای مثال، زیان خالص ۱۰ میلیون تومانی با فروش ۱۰۰ میلیون تومان، حاشیه سود خالص منفی ۱۰ درصد دارد.
اگر فروش صفر باشد، حاشیه سود چقدر است؟
با فروش صفر، نسبت قابل محاسبه نیست؛ چون تقسیم بر صفر تعریف نشده است. در گزارش، آن را «قابل محاسبه نیست» نمایش دهید.
آیا افزایش فروش همیشه حاشیه سود را بیشتر میکند؟
خیر. فروش بیشتر با تخفیف سنگین یا هزینه بالاتر ممکن است حاشیه سود را کاهش دهد. مبلغ سود و درصد حاشیه سود را همزمان بررسی کنید.
آیا حاشیه سود همان بازده سرمایه است؟
خیر. حاشیه سود، سود را با فروش مقایسه میکند؛ بازده سرمایه، سود را نسبت به سرمایه به کار گرفته شده میسنجد.
آیا سود خالص همان موجودی نقدی است؟
خیر. فروش نسیه میتواند سود ایجاد کند، اما هنوز وجه آن وصول نشده باشد. برای بررسی توان پرداخت، جریان نقدی را نیز جداگانه بررسی کنید.